
Vos impôts aujourd’hui, les droits de vos enfants demain. Décidez avant.
Votre patrimoine est taxé deux fois : chaque année sur ce qu’il rapporte, puis une dernière fois quand vos enfants en hériteront. Votre banquier vous dit où placer, votre notaire rédige les actes ; personne ne regarde ces deux impôts ensemble. C’est pourtant là que se joue ce que vous garderez — et ce que vous transmettrez.
Votre situation
Offert dès 100 000 € de capital ou 10 000 € d’impôt par an · Sans engagement
★★★★★ 5,0/5 sur Google · 130 avis sur Google, LinkedIn et Pages Jaunes · Cité par Le Point, CNEWS et FinMag
— La seule question qui compte vraiment —
Sur ce que vous avez construit, savez-vous combien ira à l’impôt — et combien à vos enfants ?
La plupart des familles l’ignorent. Et c’est avant de décider — de placer, de donner, de vendre — que la marge de manœuvre est la plus grande.
Ce n’est pas le nombre de conseils qui compte. C’est ce qu’ils produisent réellement.
Deux impôts sur le même patrimoine. Une seule décision pour les alléger.
On pense à une question à la fois : où placer, comment payer moins d’impôt, comment donner. Mais chaque choix fait aujourd’hui décide à la fois de ce que vous paierez chaque année — et de ce que paieront vos enfants.
Impôt n°1 — pendant
Sur ce qu’il rapporte
- Vos revenus et ceux de votre capital sont imposés chaque année, à vie.
- Selon la façon dont il est logé, la même somme peut produire des revenus très différemment taxés.
- À la retraite, ces revenus complémentaires s’ajoutent aux autres — et peuvent alourdir toute la note.
87 % des Français disent mal maîtriser la fiscalité de leur épargne.Baromètre Ifop pour Altaprofits, 2026
Impôt n°2 — après
Sur ce que vous transmettez
- Votre conjoint est exonéré de droits de succession. Vos enfants, eux, paient.
- Le barème est progressif : plus le patrimoine grandit, plus chaque euro supplémentaire est taxé.
- Chaque capital reçu ou épargné s’ajoute au reste — et fait souvent monter la tranche de vos héritiers.
31 % seulement des Français connaissent la fiscalité des transmissions.Étude CSA pour le CCF, 2026
Les deux sont liés : ce qui allège l’un peut alourdir l’autre. Les traiter séparément, c’est souvent payer plus que nécessaire — deux fois.
Le placement n’est que la conséquence. On le choisit après avoir regardé les deux impôts — jamais avant.
Cinq situations. Le même piège fiscal.
Que vous vouliez transmettre, payer moins d’impôt, ou décider du sort d’un héritage, d’une vente ou d’une épargne, c’est au moment où vous décidez que tout se joue.
✦ Vous voulez transmettre
Plus vous attendez, plus la facture peut grimper.
- Sans rien organiser, vos enfants paieront des droits sur l’ensemble, au barème progressif.
- Certains avantages se renouvellent avec le temps, d’autres dépendent de votre âge : attendre a un coût.
- Donner, oui — mais en gardant des revenus, le contrôle, et votre conjoint protégé.
La question à trancherCombien transmettre, à qui et quand — sans vous priver ?
Prendre rendez-vous →✦ Vous payez beaucoup d’impôt
Et s’il en restait une partie pour vous ?
- Chaque année, une part de vos revenus part à l’impôt sans rien construire pour vous.
- La loi permet d’en réorienter une partie vers votre épargne, vos futurs revenus ou vos enfants — sous conditions.
- Mais une réduction d’impôt ne vaut que si le placement tient la route : beaucoup ne font que reporter l’impôt, ou bloquer l’argent.
La question à trancherQuelle part de votre impôt peut devenir un revenu futur — sans piège ?
Prendre rendez-vous →✦ Vous venez d’hériter
L’argent reçu pourrait être taxé une seconde fois.
- Vous avez déjà payé des droits. Si ce capital reste dans votre patrimoine, vos propres enfants en paieront à nouveau.
- Versé sur un compte commun, un héritage reçu en propre devient difficile à identifier — et ce qui revient à chacun peut changer.
- Certains héritiers envisagent de faire profiter directement leurs enfants : une décision encadrée, qui ne se reprend pas.
La question à trancherFaut-il garder ce capital, le placer — ou en transmettre une partie dès maintenant ?
Prendre rendez-vous →✦ Vous vendez un bien immobilier
Le prix de vente ne se gère plus du tout de la même façon.
- Selon le bien et la durée de détention, la plus-value peut être imposée — avant même de placer quoi que ce soit.
- Le bien devient des liquidités : il ne se transmet plus, ne s’impose plus et ne se protège plus de la même manière.
- Les loyers disparaissent, mais les revenus du capital replacé seront imposés à leur tour.
La question à trancherComment loger le prix de vente pour qu’il vous rapporte — sans alourdir la facture de vos enfants ?
Prendre rendez-vous →✦ Vous avez de l’épargne à placer
Là où elle dort, elle coûte — sans que cela se voie.
- Sur des livrets ou un compte, elle perd de sa valeur face à l’inflation ; mal placée, ses revenus sont taxés au plus haut.
- Des contrats souscrits il y a longtemps peuvent être mal organisés pour transmettre.
- L’âge auquel on verse change la fiscalité de ce que recevront vos bénéficiaires.
La question à trancherOù mettre cette épargne pour qu’elle travaille pour vous — et pour vos enfants ?
Prendre rendez-vous →Alléger la facture de vos enfants — sans vous priver ni perdre la main
Réduire les droits passe souvent par le fait de transmettre de son vivant. C’est là que tout le monde bloque : et si je manquais un jour ? Et si l’argent était mal utilisé ?
Si vous gardez tout
Vous êtes à l’abri. Vos enfants paieront.
- Les droits portent sur l’intégralité du capital
- Vos enfants héritent tard, souvent à l’âge de leur propre retraite
- Les moyens légaux d’alléger la facture ne servent jamais
Si vous donnez sans méthode
Vos enfants sont aidés. Vous prenez un risque.
- Ce qui est donné ne se reprend pas
- Vos revenus peuvent ne plus suffire, en cas de dépendance notamment
- Vous perdez la main sur l’usage de l’argent
Entre les deux
Un équilibre qui se calcule
Combien garder pour vivre sereinement, combien transmettre, à qui, sous quelle forme et à quel moment — en gardant le contrôle. C’est exactement ce qu’aucun de vos interlocuteurs n’est missionné pour chiffrer.
88 %des profils patrimoniaux ont réfléchi à leur transmissionCSA pour le CCF, 2026
38 %seulement ont pris des dispositionsCSA pour le CCF, 2026
Le temps compte.Certains avantages dépendent de l’âge, d’autres se renouvellent avec les années. Chaque année d’attente peut se payer.
Les règles bougent.La fiscalité des transmissions revient à chaque budget. Ce qui est fait selon les règles du jour reste en général acquis.
Chacun répond à sa question. Personne ne répond à la vôtre.
Vos interlocuteurs sont compétents, et je travaille avec eux. Mais chacun est missionné — et rémunéré — pour une question précise. Ce n’est pas une affaire de compétence : c’est une affaire de périmètre.
| Interlocuteur | La question à laquelle il répond |
|---|---|
| Votre banquier | « Où placer cet argent ? » |
| Votre notaire | « Comment rédiger et sécuriser cet acte ? » |
| Votre assureur | « Quel contrat souscrire ? » |
| Votre expert-comptable | « Combien d’impôt cette année ? » |
| Un conseiller payé à la souscription | « Quel produit vous proposer ? » |
Votre question
« Combien vais-je payer d’impôt chaque année, combien paieront mes enfants — et comment alléger les deux sans me priver ? »
Elle mêle fiscalité, droit de la famille, retraite et placement. Aucun métier seul ne peut la traiter. Mon rôle est de la chiffrer, puis de coordonner votre notaire et vos conseillers pour la mettre en œuvre.
Avant de signer quoi que ce soit
Posez ces 4 questions à tout conseiller
- Comment êtes-vous rémunéré sur ce que vous me proposez ?
- Avant ce placement, avez-vous chiffré ce que paieront mes enfants ?
- Pouvez-vous me dire qu’il n’y a rien à faire — et l’avez-vous déjà fait ?
- Serez-vous encore mon interlocuteur dans cinq ans ?
J’y réponds clairement dès le premier rendez-vous.
Ils étaient bien entourés. Personne n’avait fait le calcul.
Un couple vend un appartement. Avant de placer le produit de la vente, il consulte son banquier, puis son notaire. Chacun répond sérieusement à la question qu’on lui pose.
En reprenant la situation dans son ensemble, trois problèmes apparaissent — aucun ne concernait le rendement du placement.
En dix ans de dossiers, il n’est arrivé que deux fois de n’avoir rien à redire.
Les impôts
Le placement prévu aurait alourdi leur impôt chaque année.
Les enfants
Il aurait aussi augmenté la facture de succession de leurs enfants.
Le conjoint
Leur contrat de mariage ne protégeait pas le survivant comme ils le pensaient.
Tout s’est vu avant de signer. C’est le seul moment où tout se corrige facilement.
Un ordre qui ne varie jamais : le placement arrive en dernier
Tout vous est expliqué en mots simples, sans jargon — pour que vous décidiez en sachant ce que vous faites.
- 01
Ce que vous voulez garder et transmettre
Vos besoins pour vivre, y compris en cas de dépendance, et ce que vous souhaitez pour vos enfants.
- 02
Les deux impôts, chiffrés
Ce que vous paierez chaque année, et ce que paieront vos héritiers si rien ne change.
- 03
La protection et le contrôle
Votre conjoint protégé, et la main gardée sur ce que vous transmettez.
- 04
Le placement, en conséquence
Seulement maintenant, au service des trois réponses précédentes.
Au premier rendez-vous — offert
Une vision claire
- Les deux impôts qui pèsent sur votre capital, identifiés
- Les points de vigilance repérés avant toute décision
- Une réponse franche : il y a matière à agir, ou non
Si une mission se justifie
Un résultat chiffré, puis mis en œuvre
- Ce que l’inaction coûterait, en impôts et en droits
- Ce que vous pouvez transmettre sans vous priver
- Une stratégie écrite, appliquée avec votre notaire et vos conseillers
Un accompagnement volontairement réservé
Je suis une seule personne et je suis chaque dossier moi-même. Je ne peux pas répondre à toutes les demandes — je préfère le dire clairement.
C’est pour vous si
- Vous disposez d’au moins 100 000 € de capital ou de patrimoine financier (hors résidence principale), ou votre foyer paie plus de 10 000 € d’impôt sur le revenu par an
- Vous voulez transmettre, payer moins d’impôt, ou décider du sort d’un héritage, d’une vente ou d’une épargne
- Vous voulez payer le juste impôt — et alléger la facture de vos enfants
- Vous voulez comprendre avant de signer
Ce n’est pas pour vous si
- Votre épargne de précaution n’est pas encore constituée — le livret A et le LDD restent la meilleure réponse
- Vous cherchez seulement le produit au meilleur rendement
- Vous attendez une réponse générale, sans regarder votre situation
✦ Le premier rendez-vous est offert aux situations qui correspondent à ces critères. Environ soixante-dix dossiers par an, suivis personnellement.
Un seul interlocuteur, qui vous explique tout
Mes clients ne me disent pas que j’ai trouvé la meilleure stratégie fiscale. Ils me disent qu’ils ont enfin compris — et qu’ils ont décidé sans pression.
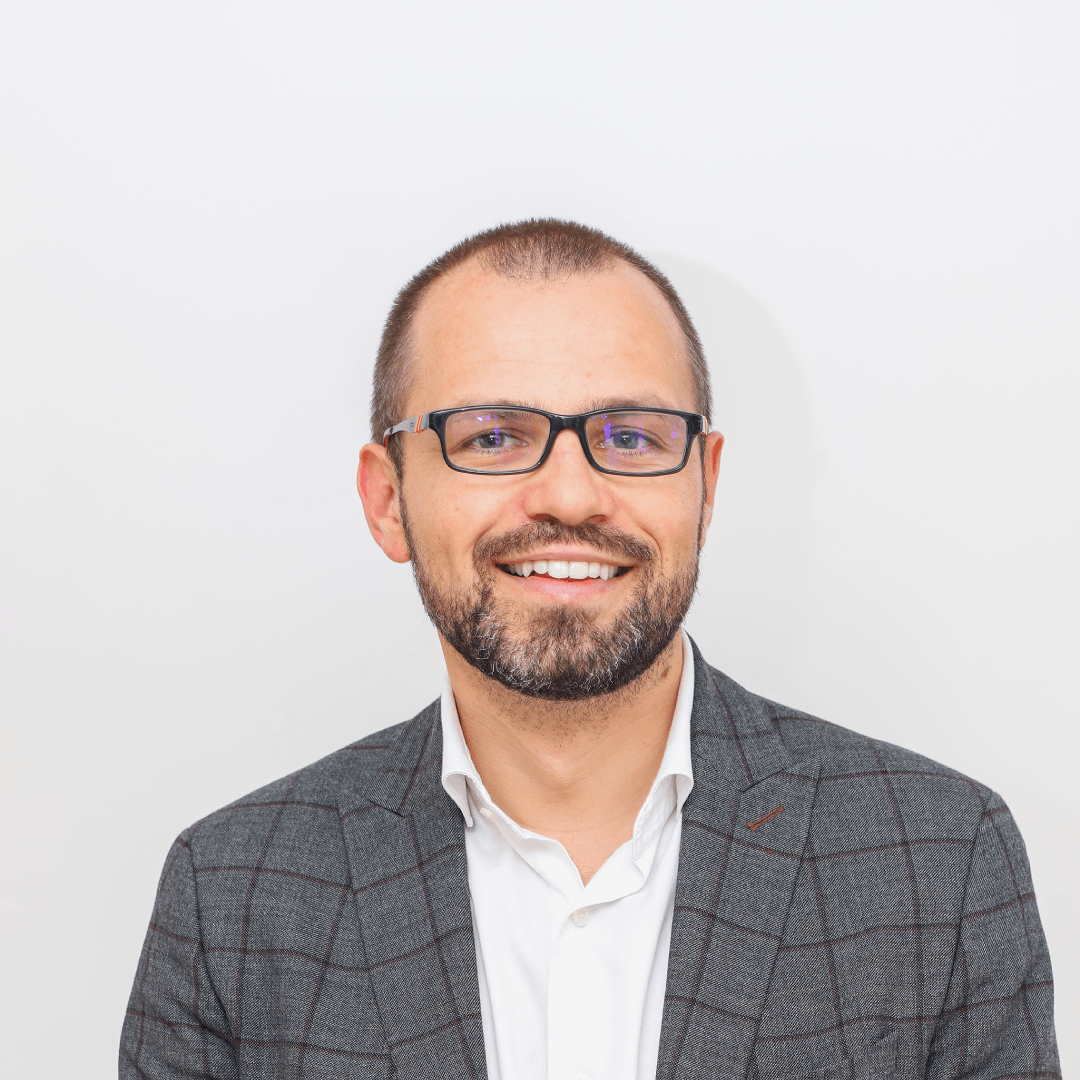
Sylvain Durand-Millien
Ingénieur patrimonial — Le Cercle des Avisés
Cité par Le Point, CNEWS, FinMag
Découvrir mon parcours →Une seule personne, du premier échange à la mise en œuvre
130 avis sur Google, LinkedIn et Pages Jaunes, tous pour la même personne.
Formé sur l’ensemble du sujet
Masters en gestion, troisième cycle à la Sorbonne, AUREP, Executive MBA, plus de vingt ans de pratique.
Aucun produit maison à vous vendre
Chaque recommandation justifiée par écrit — ORIAS n° 18008002.
Payé pour l’analyse, pas pour la souscription
D’où la liberté de vous dire : il n’y a rien à faire.
« Très satisfait des conseils reçus […] pour mes questions concernant mes impôts et mes investissements. Un gestionnaire de patrimoine très compétent, à l’écoute et qui prend le temps d’expliquer les choses clairement. »
★★★★★ Sébastien P. — avis Google
« Excellent premier contact avec Sylvain, qui m’a accompagné avec rigueur et bienveillance tout au long de mon parcours d’investissement. […] en adaptant son discours à mon niveau de connaissance. »
★★★★★ Fred F. — avis Google
1 · OffertLe premier rendez-vous, dès 100 000 € de capital ou 10 000 € d’impôt par an.
2 · Sur devisUn forfait annoncé à l’avance, uniquement si l’analyse démontre un intérêt réel. Une fraction de l’enjeu.
Honoraires de conseil et éventuelles rémunérations liées aux produits sont distincts et communiqués. Les honoraires sont couverts par les gains si et seulement si les préconisations sont mises en œuvre, en tout ou partie. Aucune économie n’est automatique.
Les questions qu’on me pose le plus
Je paie beaucoup d’impôt : comment le transformer en revenus ?
La loi permet, sous conditions, de réorienter une partie de l’impôt vers votre épargne, vos revenus futurs ou la transmission à vos enfants. Mais beaucoup de solutions présentées comme « défiscalisantes » ne font que reporter l’impôt, bloquent l’argent longtemps ou reposent sur un placement fragile. La bonne réponse dépend de vos revenus, de votre âge et de vos projets : elle se calcule, elle ne s’achète pas.
Je veux transmettre mon patrimoine : par où commencer ?
Par savoir ce que paieraient vos enfants si rien ne change, et ce dont vous aurez besoin pour vivre sereinement — y compris en cas de dépendance. C’est l’écart entre les deux qui indique ce qui peut être transmis, à quel moment et sous quelle forme.
J’ai déjà un banquier, un notaire et un conseiller. Pourquoi vous voir ?
Vous n’avez pas à les quitter. Chacun intervient sur la question qui lui est confiée ; la mienne est de chiffrer les deux impôts qui pèsent sur votre capital et de trouver l’équilibre entre ce que vous gardez et ce que vous transmettez — puis de coordonner avec eux la mise en œuvre.
Je viens d’hériter : mes enfants vont-ils payer une seconde fois ?
Si le capital reçu reste dans votre patrimoine, il entrera dans votre propre succession : vos enfants paieront des droits à leur tour. Il existe des façons légales d’organiser les choses autrement, mais elles dépendent de votre âge, de vos besoins et de votre famille — et certaines décisions se prennent dans des délais précis.
Je vends un bien : que faire du prix de vente ?
D’abord ne rien signer dans la précipitation. Le prix de vente peut être imposé, puis il se place, s’impose et se transmet autrement qu’un bien immobilier. La bonne destination dépend de vos revenus, de votre âge et de ce que vous souhaitez transmettre.
Puis-je donner à mes enfants sans perdre le contrôle ?
Oui, il existe des façons de transmettre en gardant des revenus ou un droit de regard sur l’usage de l’argent. Leur intérêt dépend de votre situation et se calcule au cas par cas : c’est précisément l’objet de l’analyse.
Pourquoi un seuil de 100 000 € de capital ou 10 000 € d’impôt ?
Parce qu’en dessous, un accompagnement complet coûte souvent plus qu’il ne rapporte. Je préfère le dire franchement et vous orienter vers des solutions simples, plutôt que de vous facturer une mission inutile.
Comment vérifier que vous êtes habilité ?
Mon immatriculation ORIAS (n° 18008002) est consultable sur le registre public orias.fr. C’est le premier réflexe à avoir avant de confier votre épargne à qui que ce soit — voici les signaux d’alerte à connaître.
Deux impôts, une seule décision. Prenez-la en connaissance de cause.
Une heure pour savoir ce que votre patrimoine vous coûte en impôts, ce qu’il coûtera à vos enfants — et ce qu’il est possible d’y faire, sans vous priver.
Demander mon premier rendez-vous offertOffert dès 100 000 € de capital ou 10 000 € d’impôt par an · Sans engagement
✦ « Ce n’est pas le nombre de conseils qui compte. C’est ce qu’ils produisent réellement. »
Le Cercle des Avisés — ACE Capital, SARLU, ORIAS n° 18008002, adhérent CNCEF. Contenu informatif, qui ne constitue ni un conseil personnalisé ni une recommandation, établi selon la législation fiscale en vigueur, susceptible d’évoluer. Tout investissement en unités de compte, instruments financiers, SCPI, produits structurés ou private equity présente un risque de perte en capital, total ou partiel. Les performances passées ne préjugent pas des performances futures. Aucune économie d’impôt ni de droits n’est automatique.